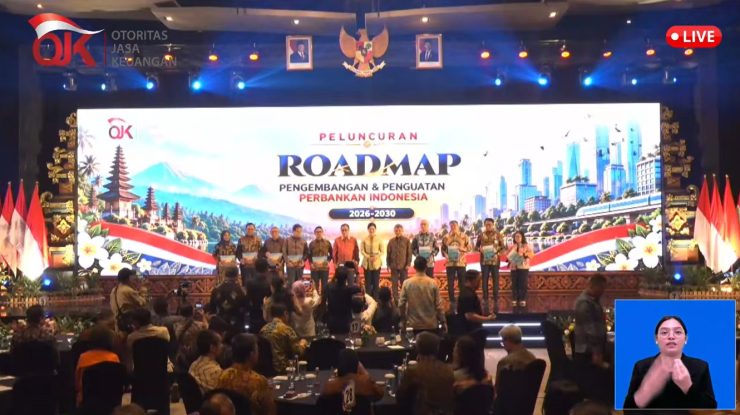
Jakarta, TopBusiness – Otoritas Jasa Keuangan (OJK) meluncurkan Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030 sekaligus Panduan Climate Risk Management & Scenario Analysis (CRMS) Perbankan 2026 sebagai arah pengembangan industri perbankan sekaligus memperkuat ketahanannya menghadapi risiko baru, termasuk perubahan iklim.
Peluncuran kedua panduan tersebut dilakukan di Bali, Jumat (2/10/2026) yang disiarkan secara live Youtube OJK. RP3I 2026–2030 menjadi peta jalan transformasi industri perbankan untuk lima tahun ke depan, sementara Panduan CRMS 2026 diarahkan untuk memperkuat kemampuan bank dalam mengidentifikasi, mengukur, memantau, dan mengelola risiko yang berkaitan dengan perubahan iklim.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan RP3I 2026–2030 disusun di tengah lingkungan ekonomi, teknologi, sosial, dan lingkungan yang berubah semakin cepat dan kompleks.
“Kita tidak hanya sedang membicarakan sebuah dokumen roadmap untuk lima tahun ke depan, kita sedang berbicara mengenai arah transformasi industri perbankan Indonesia di tengah perubahan lingkungan ekonomi, teknologi, dan sosial yang semakin cepat dan kompleks,” ujar Dian saat memberikan sambutan dalam peluncuran RP3I 2026–2030.
Menurut Dian, industri perbankan menghadapi kombinasi tantangan yang berasal dari perekonomian global dan geopolitik, perubahan teknologi dan model bisnis, isu lingkungan, serta meningkatnya tuntutan terhadap tata kelola, ketahanan, keberlanjutan, dan perlindungan konsumen.
Karena itu, RP3I 2026–2030 menetapkan lima strategi prioritas, yaitu penguatan kelembagaan dan integritas; modernisasi teknologi dan ketahanan digital; pendalaman pasar keuangan dan penguatan intermediasi; keuangan berkelanjutan dan ketahanan risiko keberlanjutan; serta perizinan terintegrasi dan pengawasan yang adaptif.
Dian mengatakan strategi tersebut didukung empat enablers, yakni ekosistem ekonomi, data dan teknologi serta infrastruktur digital, penguatan sumber daya manusia, dan koordinasi lintas sektor serta otoritas.
“Roadmap tidak boleh berhenti sebagai dokumen. Roadmap pengembangan dan penguatan perbankan Indonesia perlu diterjemahkan ke dalam kebijakan dan program yang lebih konkret dengan monitoring dan evaluasi yang berkelanjutan dan lebih terukur,” tegasnya.
CRMS Perkuat Ketahanan terhadap Risiko Iklim
Bersamaan dengan RP3I 2026–2030, OJK meluncurkan Panduan Climate Risk Management & Scenario Analysis (CRMS) Perbankan 2026.
Penguatan pengelolaan risiko iklim menjadi bagian penting dalam transformasi perbankan karena perubahan iklim dan berbagai risiko keberlanjutan dapat memengaruhi aktivitas serta keberlangsungan usaha debitur. Dampaknya pada kemampuan debitur pada akhirnya dapat masuk ke dalam profil risiko dan portofolio perbankan.
Dian mengatakan perubahan iklim dan berbagai bencana yang terjadi di sejumlah wilayah semakin menunjukkan pentingnya reorientasi pembiayaan yang memperhitungkan risiko iklim.
“Sustainable finance perlu terus kita dorong, bukan hanya sebagai bagian dari pemenuhan ketentuan, tetapi sebagai bagian dari strategi bisnis dan manajemen risiko,” katanya.
Melalui penguatan CRMS, perbankan didorong untuk semakin mampu memperhitungkan risiko iklim dalam proses manajemen risiko dan pengambilan keputusan bisnis, termasuk dalam menentukan arah pembiayaan.
Menurut Dian, perbankan memiliki posisi strategis untuk mengarahkan pembiayaan kepada kegiatan ekonomi yang mendukung transisi, adaptasi, dan transformasi sektor riil menuju ekonomi yang lebih berkelanjutan.
Perbankan Didorong Semakin Resilien
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan peluncuran RP3I 2026–2030 menjadi panduan bersama bagi OJK, industri perbankan, dan seluruh pemangku kepentingan untuk menentukan arah sektor perbankan dalam lima tahun mendatang.
Menurut Friderica, roadmap tersebut diluncurkan ketika industri perbankan menghadapi ketidakpastian global yang semakin tinggi, mulai dari perubahan geopolitik, persaingan ekonomi, teknologi dan energi, hingga ketidakpastian arah kebijakan ekonomi dan moneter.
Dalam kondisi tersebut, ketahanan atau resilience perbankan menjadi keharusan.
Di tengah dinamika tersebut, Friderica menyebut sektor jasa keuangan Indonesia masih menunjukkan kinerja yang kontributif dengan profil risiko yang terjaga. Per Agustus 2026, kredit perbankan tumbuh 13,65% secara tahunan, sedangkan dana pihak ketiga tumbuh 10,94%. Rasio kecukupan modal tercatat 24,1%, sementara NPL berada pada level 2,11%.
Friderica juga menilai perubahan teknologi seperti kecerdasan artifisial, blockchain, dan cloud computing memberikan peluang bagi perbankan untuk meningkatkan efisiensi dan produktivitas. Namun, perkembangan tersebut sekaligus menghadirkan risiko baru yang membutuhkan penguatan keamanan siber, ketahanan operasional, tata kelola, perlindungan data, dan perlindungan konsumen.
Di sisi lain, perubahan iklim juga semakin menjadi bagian dari risiko keuangan. “Sustainability semakin menjadi bagian dari financial risk itu sendiri,” ujar Friderica.
Menurutnya, transisi menuju ekonomi yang lebih berkelanjutan juga membuka peluang bagi perbankan untuk membiayai transisi, adaptasi, serta pembangunan infrastruktur yang lebih berkelanjutan.
Friderica menambahkan, masa depan perbankan Indonesia juga akan semakin berbasis ekosistem. Bank akan semakin terhubung dengan perusahaan teknologi, platform digital, supply chain, dan sektor keuangan lainnya.
Karena itu, melalui RP3I 2026–2030 dan penguatan CRMS, OJK mendorong terbentuknya industri perbankan yang modern, tangguh, inovatif, inklusif, dan mampu menjaga kepercayaan masyarakat sekaligus meningkatkan kontribusinya terhadap pertumbuhan ekonomi nasional.