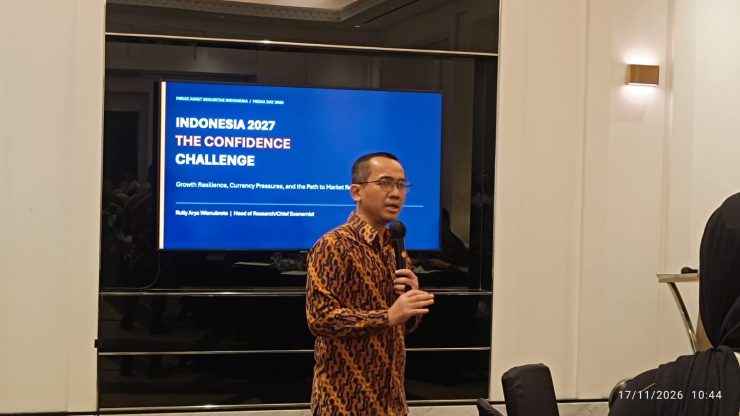
Jakarta, TopBusiness – Indonesia menghadapi risiko penurunan klasifikasi pasar saham dari emerging market menjadi standalone market oleh Morgan Stanley Capital International (MSCI). Jika skenario tersebut terjadi, pasar modal Indonesia berpotensi menghadapi tekanan berupa keluarnya dana asing hingga US$11 miliar.
Head of Research and Chief Economist PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, mengatakan risiko tersebut perlu diantisipasi serius. Berdasarkan pengalaman historis yang dipaparkannya, dari 12 negara yang pernah menghadapi ancaman reklasifikasi MSCI, sebanyak 10 negara pada akhirnya benar-benar mengalami perubahan klasifikasi.
“Kalau melihat secara historis, kasus ancaman reklasifikasi itu ada 12 negara. Dan yang akhirnya benar-benar direklasifikasi ada 10. Artinya mayoritas,” ujar Rully dalam acara Media Day Mirae Asset Sekuritas Indonesia bertajuk The Next Chapter of Investing: Market Insights, Telco Prospects, and Personalized Wealth Management di Jakarta, Selasa (17/11/2026).
Menurut Rully, skenario terburuk (worst case) yang perlu diantisipasi Indonesia adalah penurunan status menjadi standalone market. Persoalan utama yang menjadi perhatian MSCI dan investor global bukanlah fundamental ekonomi maupun kinerja perusahaan, melainkan kredibilitas dan kepercayaan terhadap pasar modal Indonesia.
MSCI memberikan kesempatan kepada pemerintah dan otoritas pasar modal Indonesia untuk menunjukkan perbaikan tata kelola dan transparansi selama periode konsultasi hingga 30 April 2027. Keputusan final mengenai usulan reklasifikasi dijadwalkan paling lambat 30 Juni 2027. Dalam periode tersebut, pemerintah bersama OJK, BEI, dan KSEI perlu membuktikan kemajuan reformasi pasar modal.
Rully menilai terdapat tiga aspek penting yang perlu diperbaiki, yakni penegakan hukum (enforcement), transparansi investasi, dan aksesibilitas pasar. Dia menyoroti penanganan pelanggaran pasar modal yang selama ini dinilai masih cenderung administratif dan belum menunjukkan penindakan pidana secara tegas.
Sebagai perbandingan, Rully mencontohkan Turki yang melakukan penindakan lebih tegas terhadap pelanggaran pasar modal. Dia menyebut sekitar 30-40 orang ditangkap dan sekitar 100 perusahaan ditutup dalam upaya penegakan aturan di negara tersebut.
Selain penindakan, transparansi kepemilikan saham juga menjadi perhatian. Regulator perlu memastikan data kepemilikan saham publik atau free float benar-benar mencerminkan kepemilikan masyarakat dan tidak dikendalikan pihak tertentu melalui struktur kepemilikan tersembunyi atau ultimate beneficial owner (UBO).
Dana Asing Berpotensi Keluar US$11 Miliar
Apabila reklasifikasi terjadi, Rully memperkirakan dana asing yang berisiko terdampak mencapai US$8 miliar-US$11 miliar. Estimasi tersebut mengacu pada data kepemilikan investor asing berdasarkan data Kustodian Sentral Efek Indonesia (KSEI) hingga akhir Oktober 2026.
Namun, tidak seluruh dana tersebut berpotensi keluar. Dari jumlah itu, sekitar US$3 miliar diperkirakan merupakan potensi penjualan paksa (forced selling) dari investor pasif apabila perubahan klasifikasi benar-benar diberlakukan. Sementara itu, investor aktif memiliki keleluasaan untuk menyesuaikan portofolio lebih awal.
Tekanan jual investor asing sebenarnya sudah terlihat sejak pengumuman MSCI pada 16 Oktober 2026. Dalam kurun waktu sekitar setengah bulan setelah pengumuman tersebut, arus keluar dana asing diperkirakan mencapai US$1 miliar.
Meski demikian, Rully melihat intensitas dana asing keluar mulai mereda. Pada November 2026 bahkan mulai terlihat aliran dana masuk (inflow), meskipun masih selektif dan mengarah pada saham-saham dengan fundamental baik. Salah satunya saham PT Bank Central Asia Tbk (BBCA) yang mulai mencatatkan aliran dana masuk dari investor asing.
Rully memperkirakan tekanan akibat potensi reklasifikasi dapat semakin terasa pada semester I-2027, khususnya kuartal II. Periode tersebut bertepatan dengan musim pembagian dividen dan repatriasi keuntungan investor asing ke negara asalnya.
Di sisi lain, meningkatnya investasi asing juga membawa konsekuensi berupa kewajiban pembayaran dividen dan bunga ke luar negeri. Kondisi tersebut meningkatkan kebutuhan valuta asing, sehingga berpotensi menambah tekanan terhadap rupiah. Menurutnya, penyesuaian portofolio akibat perubahan klasifikasi juga dapat berlangsung secara bertahap sepanjang 2027.
Research Analyst PT Mirae Asset Sekuritas Indonesia, Daniel Aditya Widjaja, memperkuat analisis mengenai risiko reklasifikasi dengan memaparkan pengalaman Argentina, Pakistan, dan Nigeria.
Menurut Daniel, ketiga negara tersebut mengalami penurunan valuasi pasar saham sekitar 13%-15% sejak periode konsultasi hingga keputusan reklasifikasi MSCI. Tekanan terjadi seiring penyesuaian harga saham dan keluarnya dana asing selama periode ketidakpastian perubahan status pasar.
Meski demikian, pengalaman negara-negara tersebut juga menunjukkan pasar saham mulai mengalami pemulihan dalam kurun waktu sekitar satu tahun setelah tanggal efektif reklasifikasi. Hal itu seiring berkurangnya tekanan dana asing keluar dan membaiknya struktur pasar.
Daniel menilai, Indonesia masih memiliki fundamental ekonomi dan perusahaan yang relatif solid. Namun, risiko tekanan pasar tetap perlu diantisipasi melalui perbaikan transparansi dan tata kelola.
Dia menekankan pentingnya konsistensi regulator, terutama OJK dan BEI, dalam memperkuat pengawasan serta penegakan hukum terhadap praktik perdagangan saham terkoordinasi (coordinated trading).
Rully juga menilai fundamental ekonomi Indonesia masih menunjukkan ketahanan. Pertumbuhan ekonomi pada sembilan bulan pertama 2026 tercatat sebesar 5,45% secara tahunan.
Konsumsi rumah tangga masih menjadi salah satu penopang utama pertumbuhan. Investasi juga menunjukkan perkembangan positif melalui pembangunan infrastruktur, manufaktur, dan pusat data (data center).
Namun, dunia usaha masih menghadapi tekanan biaya, terutama akibat pelemahan rupiah yang meningkatkan biaya impor bahan baku dan energi. Sejumlah perusahaan bahkan mencatatkan pertumbuhan pendapatan tahunan sekitar 50%-100%, tetapi peningkatan biaya menyebabkan margin keuntungan tertekan.
Memasuki 2027, Mirae Asset memperkirakan pertumbuhan ekonomi Indonesia masih berpeluang berada di kisaran 5%-5,5%, sementara pemerintah menargetkan pertumbuhan 6%. Permintaan domestik dan dukungan kebijakan diperkirakan tetap menjadi penopang utama.